
观点:租赁行业从拼低价,转向设备全周期托管服务竞争
行业里一直流传着一个判断:租赁行业的竞争终将从单纯拼价格,转向比拼综合服务能力。此前这个观点长期缺少扎实的数据支撑,而近期头部企业披露的经营数据,开始印证这个趋势。这并不代表价格不再重要,而是价格战本身的收益结构已经持续恶化,内卷的性价比越来越低。
核心证据来自头部企业宏信建发最新经营公告:2026 年第三季度,公司高空作业平台季末出租率约 85%,属于较高水平;但受国内市场设备供给持续放量的冲击,租金回报率进一步下行,前三季度高空作业平台板块总收入同比下滑约 9%。与之形成鲜明对比的是海外业务:前三季度海外收入同比增长约 39%,海外收入占集团总收入比重突破 22%,海外毛利占总毛利比重超过 33%。
两组数据对照,信号非常清晰:市场不愁出租,愁的是租出去不赚钱。矛盾的根源不在于需求不足,而在于供给过剩压制租金水平,利润空间被持续压缩。
价格战的三个失效逻辑
第一,供给端的复制门槛完全不对等。在同一个区域市场,降价是所有玩家都可以快速跟进的竞争手段;但服务能力 —— 网点布局密度、标准化交付体系、前置备件仓储备,都需要长期持续投入,无法短期复刻。当供给过剩压制租金回报率之后,价格战很难实现出清对手的目标,最终只会把全行业的利润一起摊薄。
第二,成本结构里刚性支出无法同步压缩。设备折旧、保险、维保备件、油料 / 电费都是刚性成本,租金每下调一块钱,利润空间就直接缩减一块。行业内部也一直区分 “结构性涨价” 和 “普涨行情”:大吨位汽车吊、土方主力机型具备涨价基础,高空作业平台、塔吊租金持续承压,本身就说明市场已经不存在统一的定价逻辑,单纯降价不能换来稳定盈利。
第三,下游客户结构正在迭代。承租方主体从小型零散施工队,逐步转向大型基建央企、连锁服务商、电商仓储等规模化采购方。这类客户的采购决策重心,不再是单日台班报价,而是跨区域同步调度能力、故障停机的兜底方案、设备全周期残值管理等综合问题,这些要素,都无法在一张报价单上体现。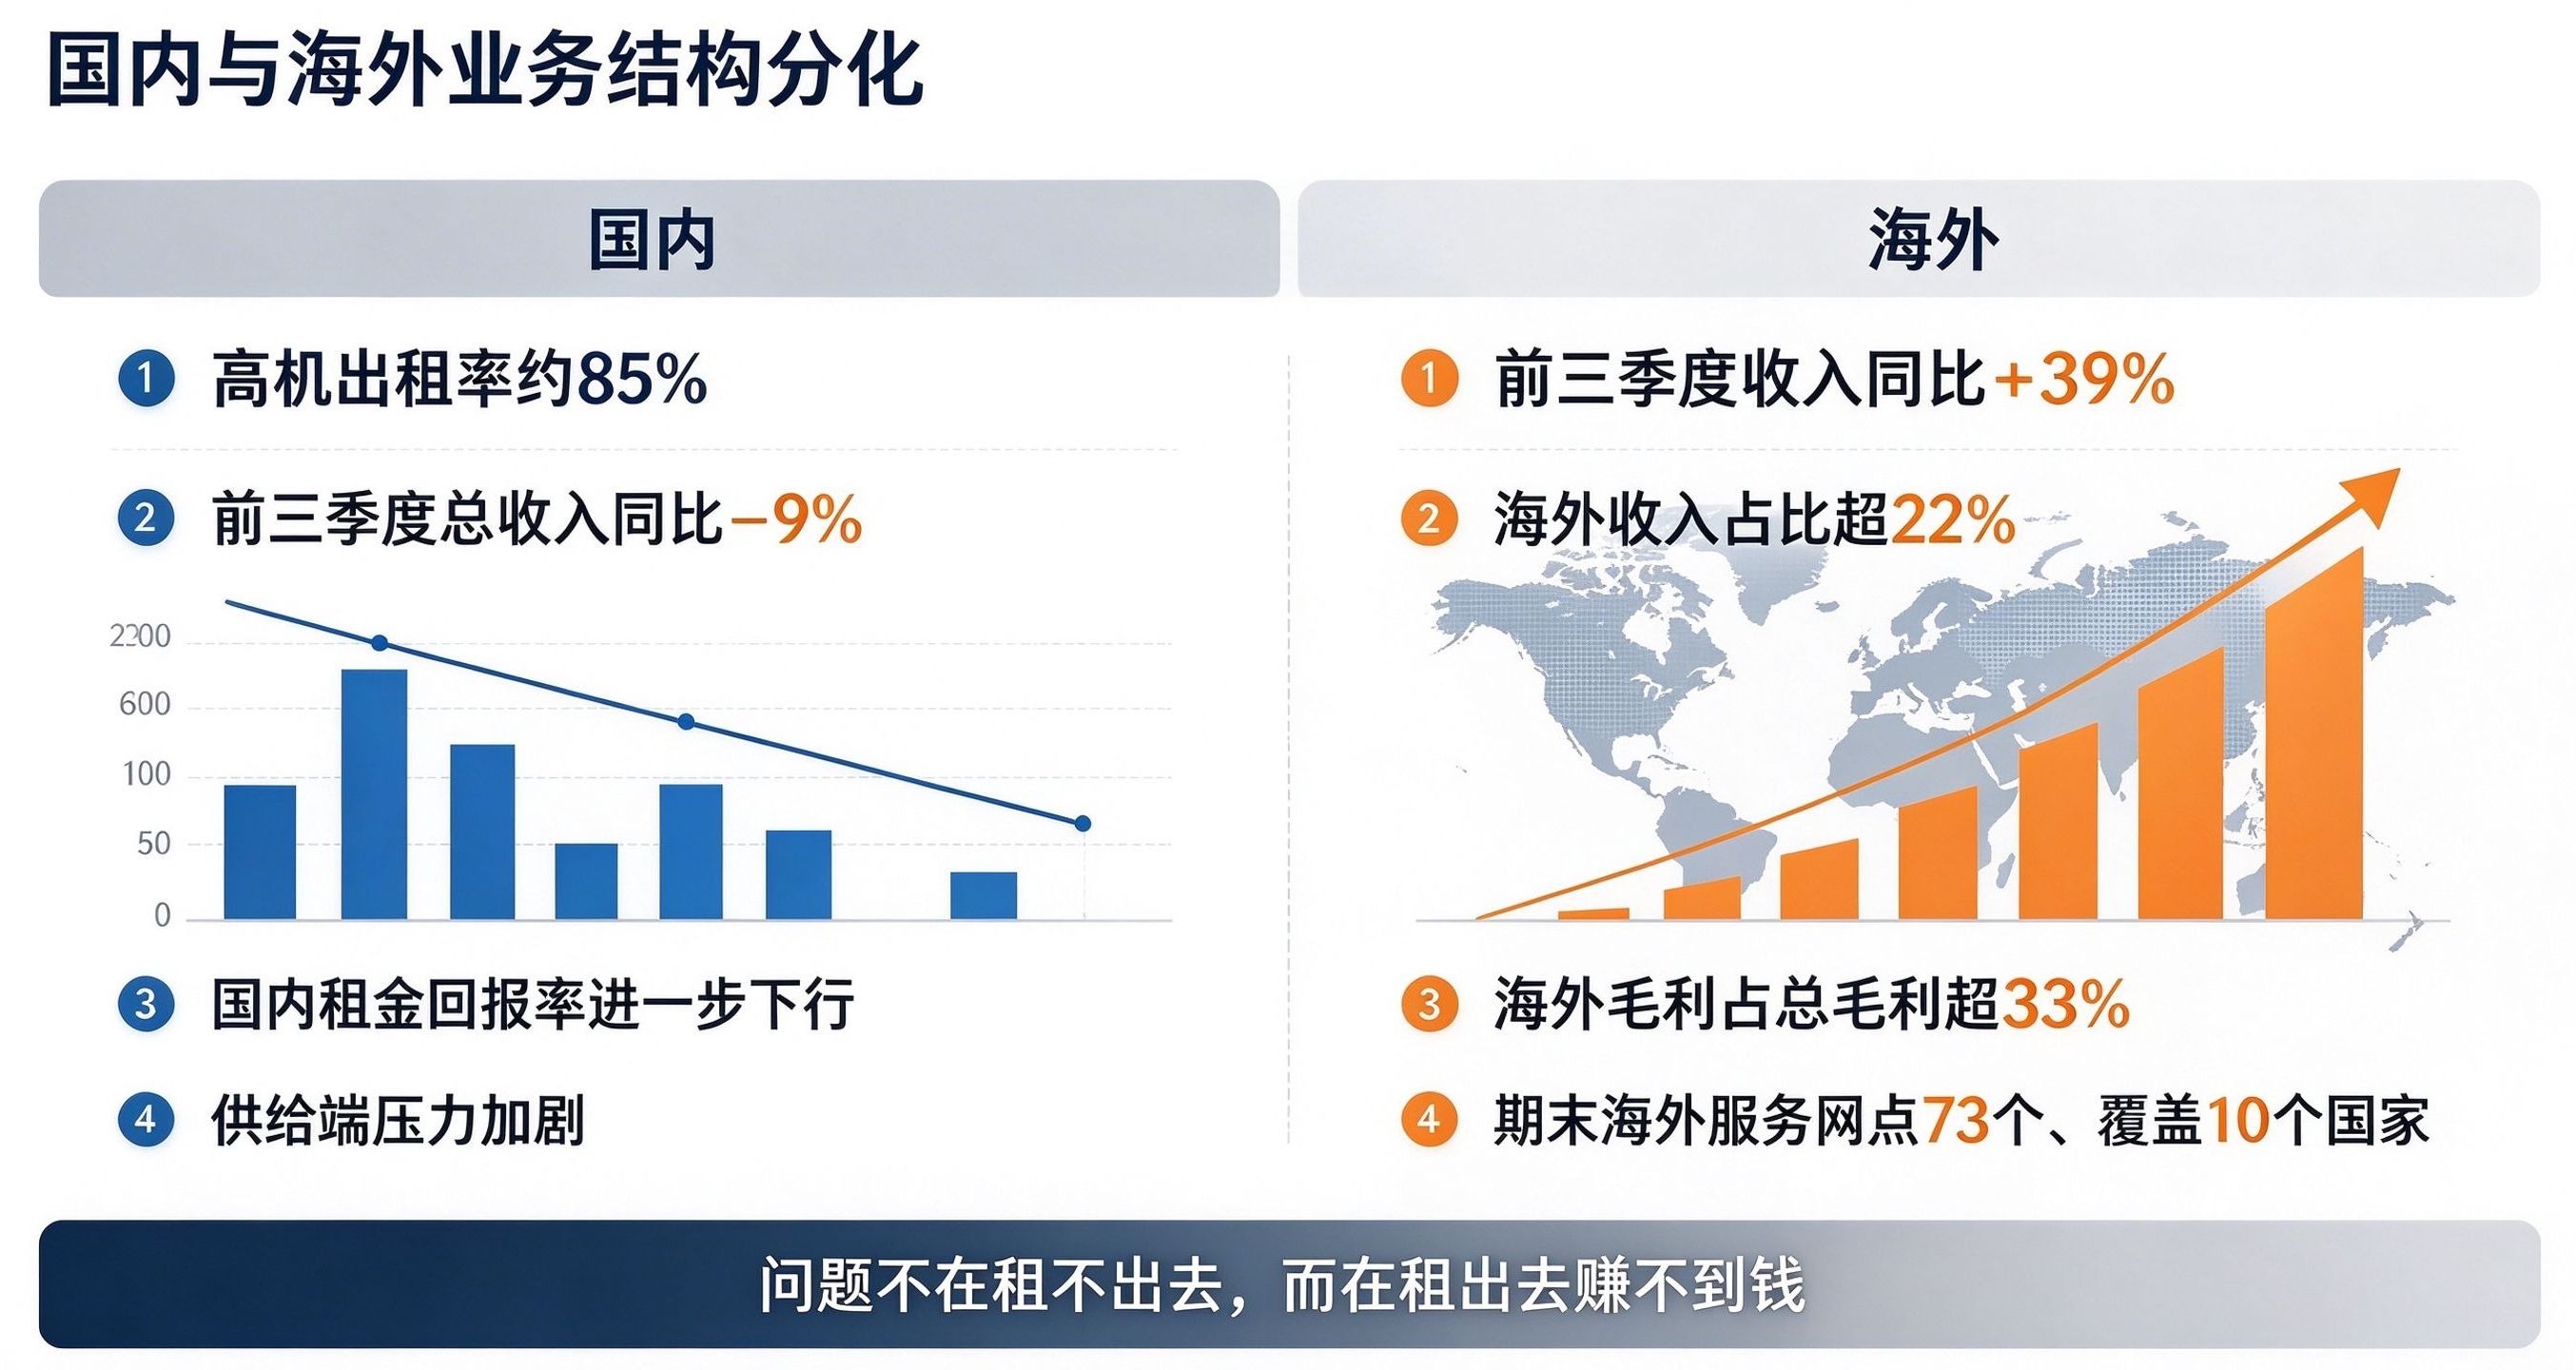
全周期托管:四层服务,直击价格战无法覆盖的价值点
当下行业热议的 “设备全周期托管”,本质上是一套打包服务体系,四层能力恰好对应价格竞争触达不到的价值环节。
第一层,交付确定性。包含进场验收、出场核验、跨项目转场调度、进场通行手续协同。行业实操里把验收单、影像留档、双方签字确认称为 “验收铁三角”,核心是把口头承诺转化为可留存、可举证的标准化动作,也是托管服务的底层基石。
第二层,停机可用性保障。也就是故障响应时效、备用机置换机制、前置备件仓布局,本质是向客户承诺可接受的停机损失上限。就像此前梳理的服务商承诺梯队:高标准服务商做到 15 分钟响应、5 小时无法修复即启动停机处置;主流服务商承诺 2 小时给出处置方案,必要时免费置换同级备用机。不同的服务承诺,天然对应差异化定价能力。
第三层,全生命周期成本管控。包含预防性维保计划、能耗管控、动力电池健康度监测、到期残值预判。针对电动高空车,电池健康度常态化监测已经成为行业通行标准,电池健康度低于约定阈值的设备不对外投放,把电池衰减风险前置消化。
第四层,资产退出闭环。租期届满后的残值评估、二手流转、数据清除、合规回收,解决客户退场环节的各类麻烦。已有服务商将设备回收、数据清零、复检翻新、再出租打造为独立业务板块,形成 “租赁 — 使用 — 回收 — 再投放” 的资产循环。
四层能力叠加,托管服务真正的壁垒不在于单点能力,而在于把整套流程固化成稳定可信的交付标准。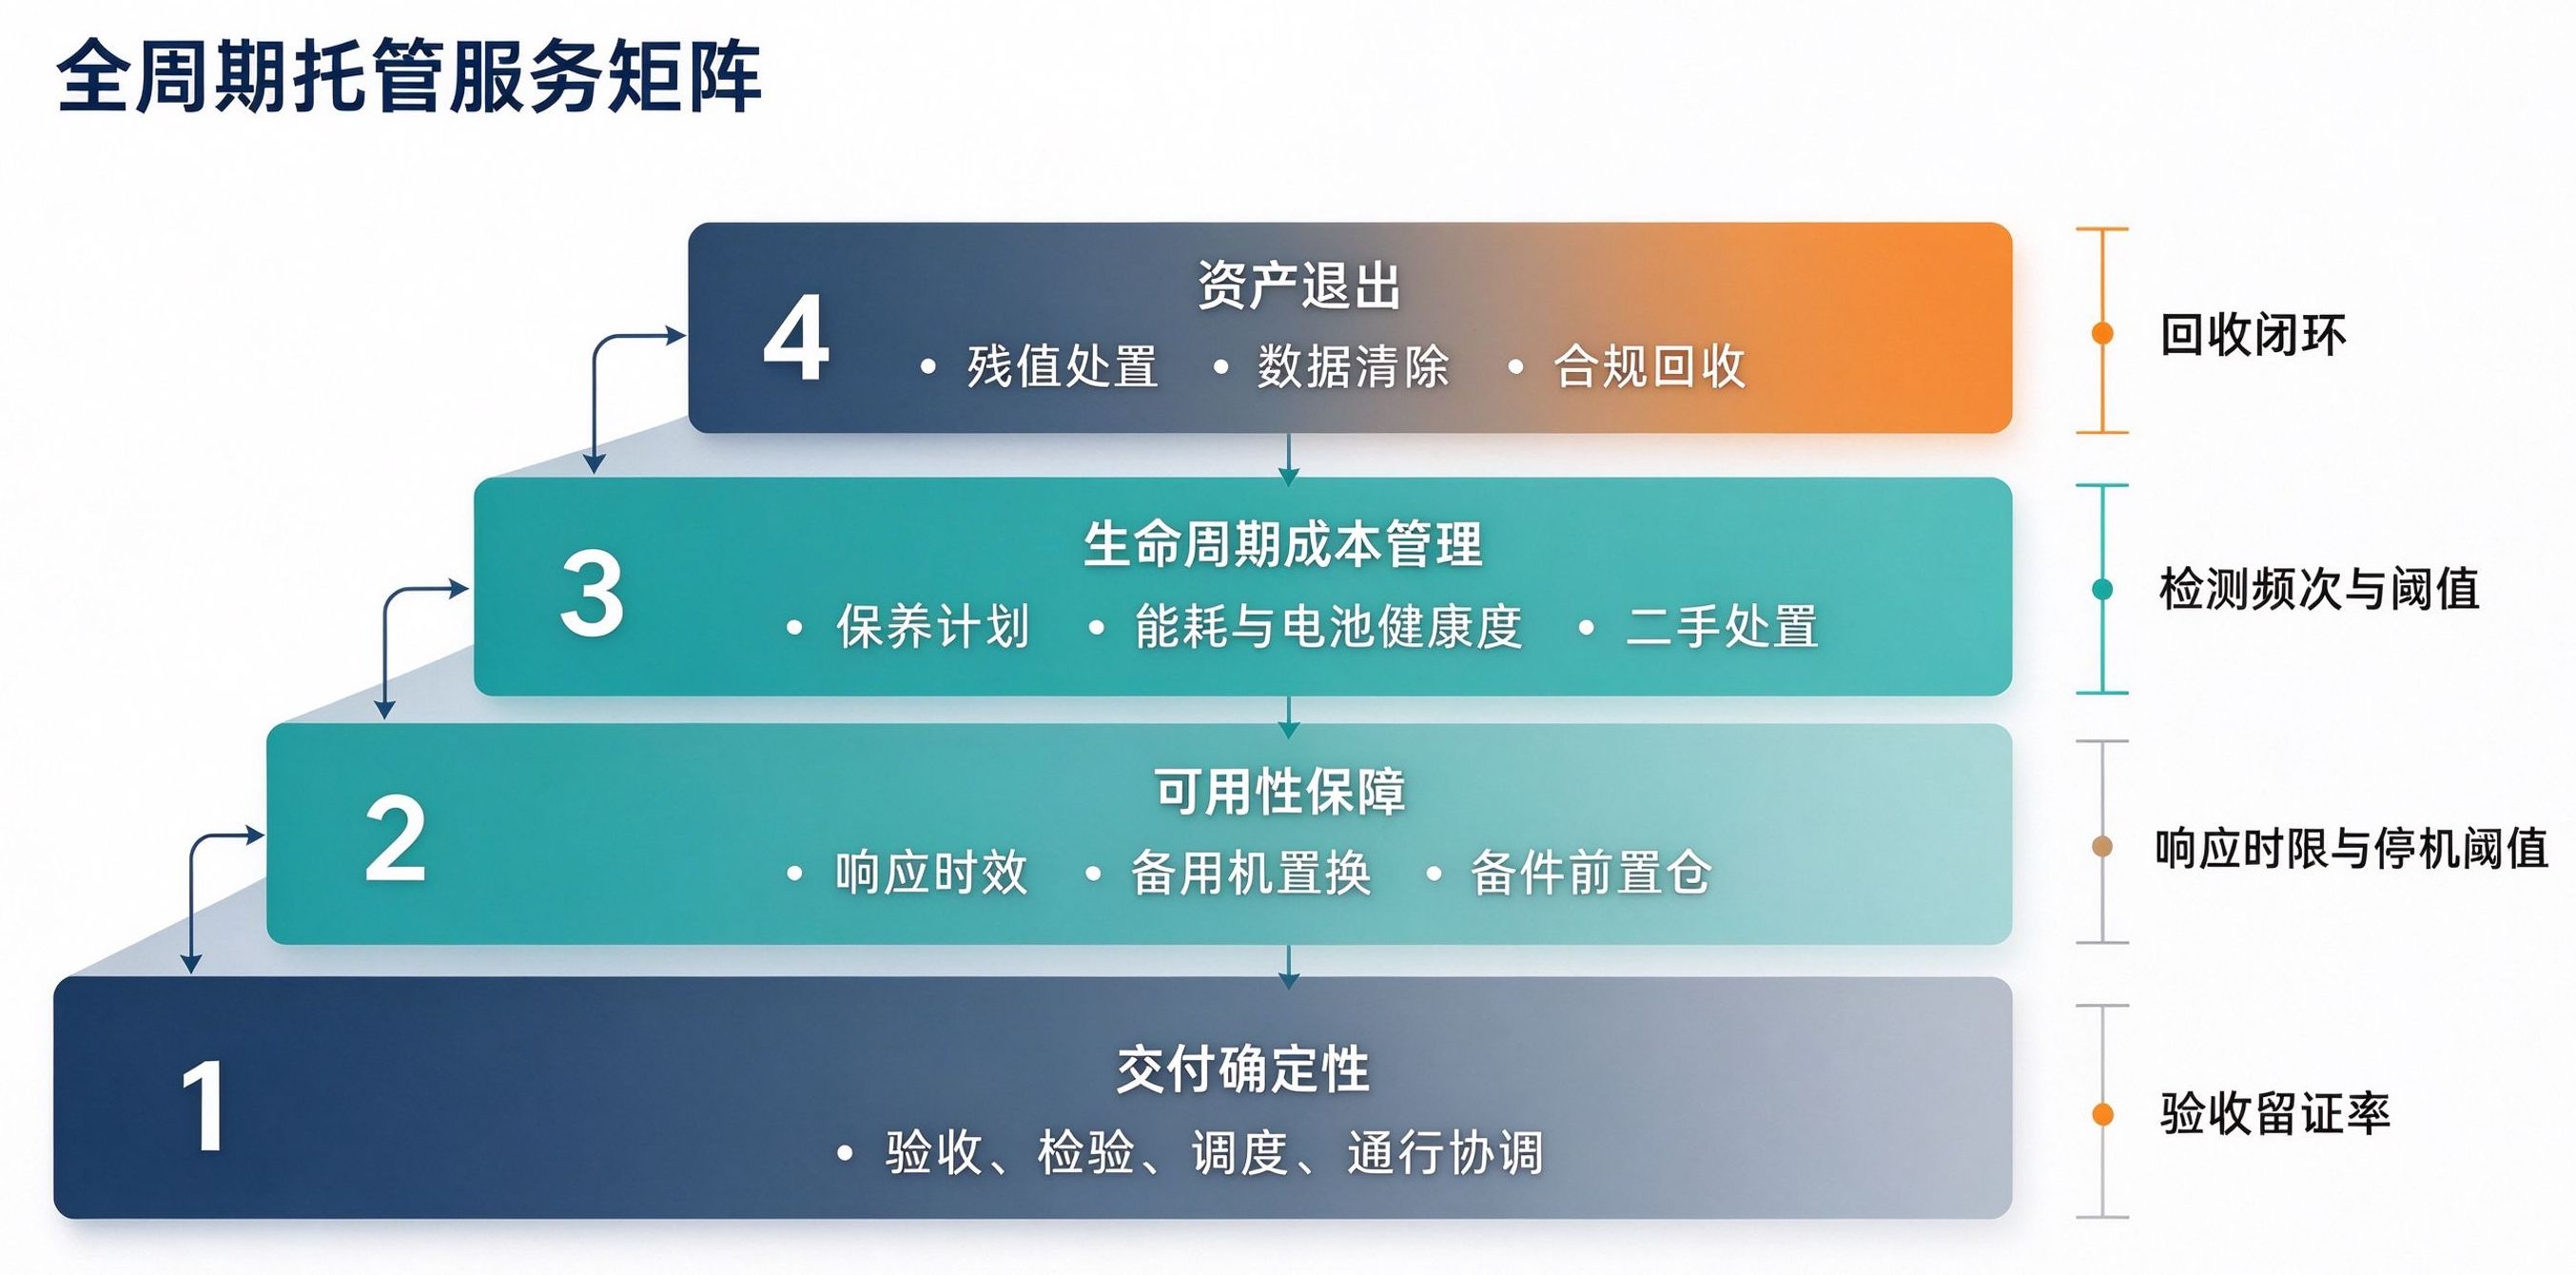
对中小租赁商的务实启示
这套头部企业走全国化托管路线的逻辑,不能直接照搬给中小租赁商,要拆成两部分看。
一方面,全链条全国布局这条路,中小企业很难复制。RaaS 服务商融资叙事里强调的全国网点、统一维保体系、全域风险兜底,背后是巨额资本、大面积仓储网点、自营维保团队的重资产门槛,短期并不适合区域小玩家。
另一方面,单点本地化密度逻辑,对中小租赁商完全成立。根据 Global Market Insights 2025 年全球高空作业平台租赁市场测算,行业集中度得分仅为 4 分(满分 10 分),全球前五租赁商合计仅占有 27.7% 市场份额,剩余 72.3% 市场由大量区域型、细分赛道运营商瓜分。头部一体化服务扩张,会挤压一部分市场,但大量下沉城市、细分工地、产业园区场景,依然依赖本地服务商补位。
因此中小租赁商的突围路径,不是跟风对标头部的全托管概念,而是锁定自己熟悉的商圈、施工线路、产业集群,把四层服务里至少一项做到本地最优:抢修响应速度更快、进场验收更严谨、备件储备更齐全、退场交接更少纠纷。把小范围的服务密度做到极致,就是区域租赁商最稳固的护城河。
回到开篇的判断:低价内卷空间收窄,并不是租赁商主动选择放弃价格战,而是租金下行到临界点之后,报价已经覆盖不了刚性服务成本。这恰恰是行业回归理性的起点 —— 当单纯降价不再划算,服务才会重新成为可以合理定价的价值。
 2026-10-29 14:43:40
 69
