
横向评测:工程设备租赁商的保险配套方案差距显著
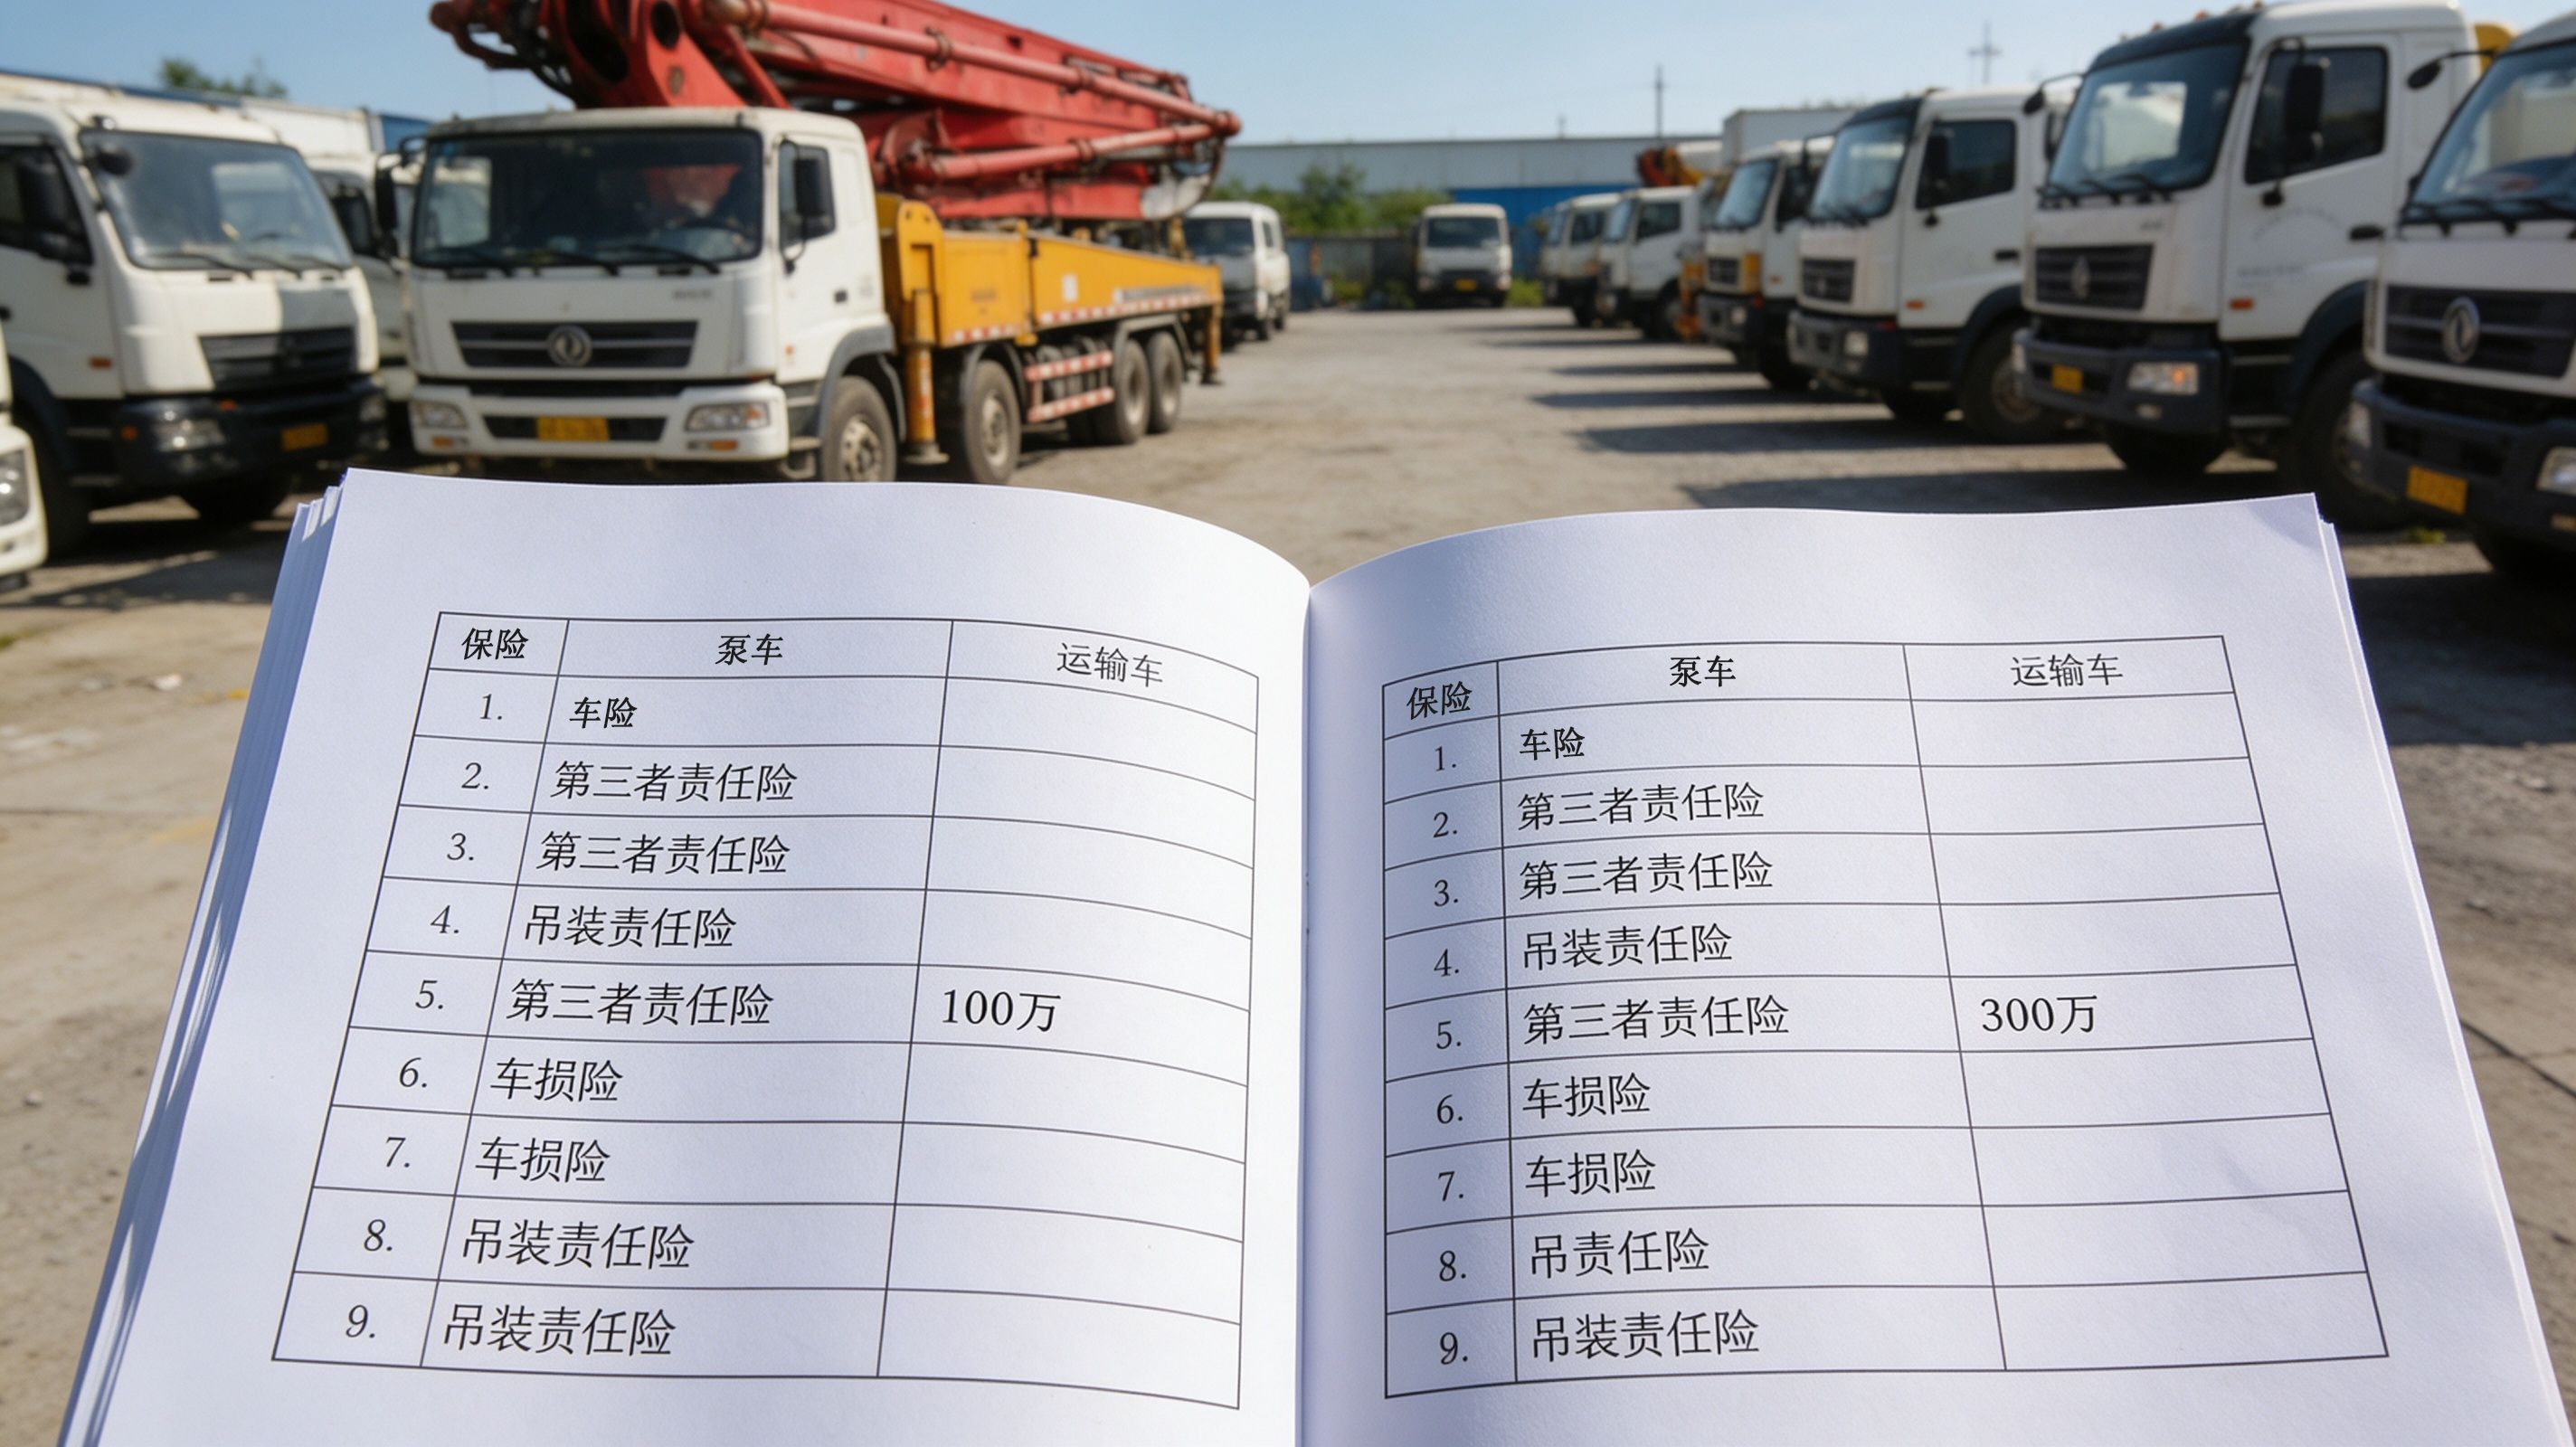
在设备租赁行业,保险长期像个 “黑箱”。很多合同只写一句 “出租方负责保险”,但险种、保额、免赔额和除外责任到底是什么,双方往往说不清楚。广西路建集团设备分公司 2026 年机车设备保险服务采购公告里,清单就列得很具体:中联重科吊车 9 台、徐工吊车、东风随车吊、三一泵车、徐工车载泵等,基本配置交强险 + 车船税 + 车损险 + 第三者责任险 100 万元;而现代、丰田汉兰达、东风皮卡、五十铃双排座、三一砼运输车等配车,第三者责任险保额为 300 万元。同一企业设备清单中,三者险 100 万元与 300 万元并存,正是设备租赁风险差异的现实样本。
保险买的不是设备价格,而是风险敞口。基础财产险主要保设备本体损失,但碰撞倾覆、盗抢、无证操作、饮酒吸毒、超期未检等常见事故,很多都落在除外责任里;真正容易压垮承租方的,往往不是设备坏了,而是工地上发生人身伤害。人伤兜底靠的不是普通设备险,而是安责险与工伤保险。这条线不分清,设备险买得再多也补不上。
六类险种,各保各的一段
把险种拆开看,责任边界其实很清楚。
交强险是法定险种,但叉车通常不上道路,交强险不一定适用;泵车在静止作业中发生事故,由于不属于通行状态,交强险也可能拒赔,这时往往要靠商业三者险承接。所以只投交强险,明显不够。
财产损失险主要保设备本身,但碰撞倾覆、盗抢、无证操作等常属除外责任,一般需要附加对应险种才能覆盖。
第三者责任险是工地意外最核心的一层,保障第三方人身伤亡和财产直接损失。公开投保指南中,三者险常见保额区间为 50 万至 300 万元,建议不低于 100 万元;城市、人流密集或公共区域作业,建议提高到 200 万元以上。
雇主责任险或操作人员意外险,保障的是己方操作人员在作业中的人身伤害。三者险不覆盖雇员,所以三者险、雇主险 / 意外险不能互相替代,最好同时配置。
公众责任险,保障经营场所内访客、客户等第三方意外。
吊装责任险是吊车、泵车等起重设备容易遗漏的一层。普通三者险并不当然包含被吊装货物的损失,吊装场景必须单独考虑。
货物险也要单独核对。叉车搬运的易碎品、精密仪器、高价值货物,很多会被列为除外责任,搬运前必须确认责任范围。
出险后怎么判,关键看这四个细节
争议发生时,法院通常不只看 “有没有买保险”,而是看合同、保单、条款送达和免责提示是否到位。
第一,“出租期间免责” 未必当然有效。工程机械设备综合保险附加第三者责任险中,常有 “保险标的出租、出借期间造成第三者损害,保险人不赔” 的条款。但湛江港装载机案中,法院认为保险人明知案涉装载机用于出租仍予承保,且未对免责事由尽到提示说明义务,不能直接拒赔;另一起同类案件中,因保险公司无法证明已送达附加三者险条款,也被认定不能以条款免责。不过,投保人也要尽到信息披露义务:如果未明确要求以实际使用人为被保险人,也未在保单出具后及时提出变更,相关责任可能由投保人承担。
第二,“第三者” 范围要按案情判断。中山起重机案中,接受工程机械服务的施工单位员工被认定属于第三者;上海一起叉车案中,被保险人自己的雇员则未被认定为第三者。可见,三者险中的 “第三者” 并不是所有在场人员都当然覆盖。
第三,格式条款限缩责任,可能被判无效。成渝金融法院曾审理一起案件,保单将 “接受机械设备服务的一方” 排除在第三者之外,法院以未尽提示说明义务为由认定该条款不生效,判令保险公司赔付 32 万余元。
第四,绝对免赔额不是先扣保额,而是先扣损失。正确算法通常是:先从被保险人应承担的总损失中扣除绝对免赔额,剩余部分再看是否超过保额;超过保额的,按保额上限赔付。公开条款中常见写法包括 “10% 或 1000 元,以高者为准”“2000 元或损失金额 10%,以高者为准”。叉车保险条款中也常见 10% 绝对免赔率,同一保险期间多次出险的,从第二次起每次可能增加 5%,累计增加不超过 20%。
签约时,别只写 “含保险”,要把险种抄下来
设备租赁保险最实用的做法,不是比谁的保单厚,而是把责任写细。
第一,不要只写 “含保险”,要逐条抄写险种和保额。至少明确:交强险 / 商业三者险保额、车损险 / 财产损失险、吊装责任险、雇主责任险或意外险、公众责任险、货物险是否配置;三者险是 100 万、200 万还是 300 万。
第二,保额不足和脱保责任要写清。因出租方未按约定投保、保额不足或保单失效导致无法理赔的,责任由谁承担;承租方因此被第三方索赔或被行政处罚的,出租方如何赔偿,都应写进合同。
第三,问清绝对免赔额。免赔额是金额还是比例?是单次事故绝对免赔,还是每次累加?叉车险常见的 10% 免赔,是否适用所有事故?这些都会直接影响实际到手赔偿。
第四,保险期间必须覆盖整个租期。设备进场前保单已生效,退场后才允许终止;跨区域作业要提前告知承保方,部分险种有地区禁区。
第五,报案时限要明确。多数保单要求事故后 24 至 48 小时内报案,超时可能拒赔;现场保护、人员救治和证据固定也要同步约定。
第六,安责险和工伤保险不能省。根据《安全生产责任保险实施办法》及应急管理部门相关要求,建筑施工等高危行业单位应当投保安责险,每人死亡伤残责任限额原则上不低于 40 万元,部分地区细则更高,如安徽等地提到不低于 60 万元。安责险赔偿范围包括从业人员人身伤亡、第三者人身伤亡和财产损失,以及抢险救援、医疗救护、事故鉴定、法律诉讼等费用;而且安责险赔付不影响依法请求工伤保险赔偿。
也就是说,设备险主要赔 “物的损失和第三方责任”,安责险和工伤保险主要兜 “自己人的人身伤害”。这是两套并行体系,不能互相替代。签约时,承租方最好让出租方出示设备险、安责险、工伤保险三类保单或参保证明,确认都已配齐。
一句话总结:设备租赁保险比的不是保单厚薄,也不是报价高低,而是看谁真正把三条线兜住了 ——物的损失、第三方的人、自己人的人,并把险种、保额、免赔额、有效期和报案时限白纸黑字写进合同。
 2026-11-02 13:02:26
 48
