
租赁行业术语词典:直租/回租、光船/干租湿租、残值、TCO、以租代购一文理清
融资租赁这一组
租赁行业不少术语都源自其他商事领域,长期混用之后,法律边界很容易模糊。本部分从融资租赁开始梳理。
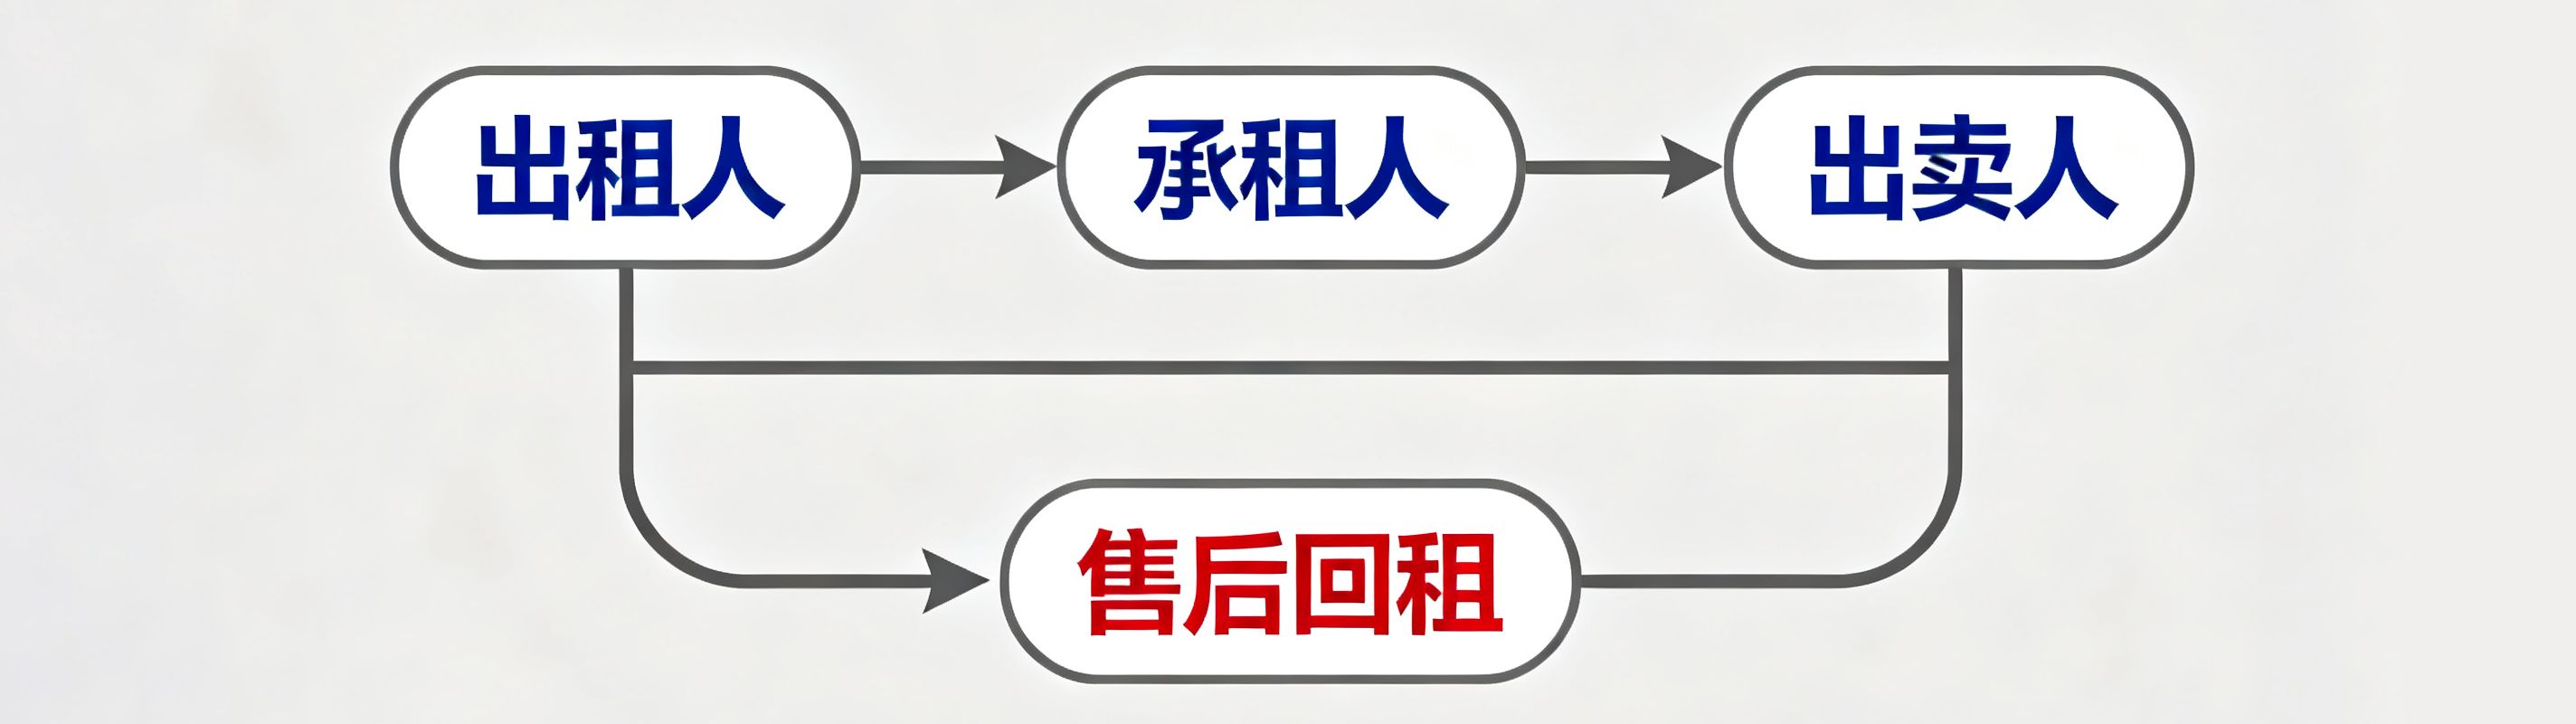
《民法典》第七百三十五条对融资租赁合同作出定义:出租人根据承租人对出卖人、租赁物的选择,向出卖人购买租赁物,提供给承租人使用,承租人支付租金。典型模式包含三方主体(出租人、承租人、出卖人)、两份合同(买卖合同+融资租赁合同),也就是行业常说的直租:设备尚未归承租人所有,出租人按承租人指定采购后交付使用。
售后回租(回租)是另一种主流结构:承租人和出卖人是同一主体,企业将自有存量设备出售给出租人,再反向租回继续使用,资金到位、设备原地不动。早年有观点以买卖双方主体重合为由,否定融资租赁效力。最高人民法院2020年修正的融资租赁司法解释第二条明确:不能仅以承租人与出卖人为同一人,就否定融资租赁法律关系。
监管层面依据《融资租赁公司监督管理暂行办法》第二条、第七条、第十七条、第十九条:租赁物原则上应当属于固定资产;售后回租业务禁止低值高买,未担保余值需要纳入风险管控。同时《民法典》第七百四十五条规定,出租人对租赁物享有的所有权,未经登记,不得对抗善意第三人。
两类持牌主体也要区分:金融租赁公司属于持牌非银行金融机构,由国家金融监督管理总局监管;普通融资租赁公司归属地方金融监管部门监管。
经营租赁要区分会计口径和业务、税务口径。会计上,《企业会计准则第21号——租赁》(财会〔2018〕35号,2021年1月1日起实施)已经和IFRS16趋同,承租人端不再区分经营租赁、融资租赁;除12个月以内短期租赁、低价值资产租赁可以简化处理外,其余全部确认使用权资产与租赁负债。仅出租人仍保留二分法:实质上转移资产几乎全部风险报酬的,归类为融资租赁;其余归为经营租赁。
而业务、税务语境下大家口头说的经营租赁,一般指租期偏短、可解约、残值风险由出租人承担、租金无法覆盖设备全部购置成本的租赁模式。行文标注时需要点明承租人会计口径已无该分类。
航运、航空领域借来的术语
光船租赁出自《海商法》第六章第三节第一百四十四条,英文bareboat charter / demise charter:船舶出租人向承租人提供无船员配备的船舶,租期内由承租人占有、运营、使用并支付租金。承租人自行承担船舶保养、维修、投保义务(《海商法》147、148条),并且需要办理光船租赁登记。
它属于海事专属规则,不属于动产设备租赁;市场上只是借用这个概念类比“不带操作人员的裸机租赁”,不能直接等同,也不要把工程机械干租和光船租赁混为一谈。
干租、湿租源自民航领域,依据CCAR-121及行业通行解释:
干租(光机租赁):仅提供航空器,不配套机组人员。承租人掌握运行控制权,自行负责机组、维修、保险、适航管理,航空器挂靠在承租人的运行合格证下,租赁周期通常较长。当这个词被用到工程机械、IT设备租赁场景时,只是类比引申,指代不含运维服务的裸设备出租,并非法定术语。
湿租:交付航空器,同时配套至少一名出租方机组人员,行业常用ACMI概括,即飞机、机组、维修、保险打包交付。出租人掌握运行控制权、承担适航责任,飞机登记在出租方运行合格证名下,供需双方大多是航司,多用于旺季临时补运力。中间还有Damp Lease(半湿租):仅提供驾驶舱机组,不含客舱机组与维修配套。
识别这一组概念的核心标尺四点:是否配备机组、运行控制权归属、适航维修责任主体、租期长短。
残值与TCO的联动逻辑
残值,是租赁到期时租赁物预估可变现的回收价值。它是融资租赁租金测算的核心变量。《民法典》第七百四十六条明确租金以租赁物大部分或全部购置成本加上出租方合理利润为基础确定,残值直接纳入这套测算公式;《融资租赁公司监督管理暂行办法》第十九条要求对未担保余值开展管理、计提减值。到期选择留购、续租或者退租(《民法典》757、759条),全部建立在残值评估之上。
站在出租方角度,残值是最主要的风险项;而常规经营租赁模式下,承租人不承接残值风险,残值也不计入承租人成本核算。
TCO即全生命周期成本,核算公式:获取成本+融资安装成本+运维成本+停机损失+退役处置成本−期末残值。残值是成本抵减项,残值越高,整体TCO越低。举例:设备购置安装合计20万元,三年运维、停机损失6万元,退役处置费1万元,期末处置回款5万元;TCO=20+6+1−5=22万元。
严格来说,TCO本意是资产拥有成本,更适配自有采购场景。做租买对比时,更稳妥的表述是全使用成本对比;经营租赁租金本身已经包含资金对价,不要再额外叠加融资成本,避免重复算高租赁方案成本。
以租代购,不是独立合同类型
以租代购只是市场俗称,《民法典》里没有将它设置为单独的有名合同。根据交易实质,司法上可能归为三类:普通租赁合同(第七百零三条)、融资租赁合同(第七百三十五条,第七百五十九条的象征性价款留购就属于这类典型安排)、保留所有权的分期付款买卖合同(第五百九十五条、第六百三十四条、第六百四十一条,所有权未经登记同样不能对抗善意第三人)。
最高法融资租赁司法解释(2020修正)第一条要求:结合标的物属性、价值、租金构成、双方权利义务关系,按实质判断法律关系;名为融资租赁、实质属于其他交易的,按真实法律关系处理。
快速鉴别一份以租代购协议的五个判断维度:交易目的侧重使用,还是最终取得所有权;租期届满所有权归属安排;租金/价款构成方式;瑕疵担保责任由哪一方承担;交易是两方还是三方结构。
融资租赁模式下,出租人原则上不对租赁物瑕疵承担担保责任(《民法典》747条);买卖关系中,出卖人承担产品质量责任,这一条往往比合同标题更关键。大家常见的1元留购,只是到期对价的一种约定形式,单凭这一点不能定性合同性质。合同标题不重要,交易目的、权属安排、对价构成、责任划分写清楚,法律关系才清晰。
 2026-11-10 14:50:52
 210
