
算清隐性成本 采购与租赁模式的全周期账本对比
"买设备划算还是租设备划算",没有标准答案,取决于使用频率、资金成本、技术迭代速度与运维能力。把决策建立在完整成本框架上,而非仅比较采购价与月租金,是企业资产配置的关键。本文梳理买租对比的核心维度,供采购与财务人员参考。
第一步是厘清显性成本。采购模式的一次性支出包括设备价款、运输安装、税费与培训;租赁模式的支出则体现为按月或按台班支付的租金,以及可能的押金与服务费。以办公电脑为例,一台主流商务本采购价约8000元,而按月租赁约199至399元;表面看租满两年租金接近采购价,但采购还需承担资金占用与后续折旧。租赁的优势在于把大额资本支出转化为可预测的运营费用,改善现金流与资产结构。
第二步是把隐性成本纳入账本。行业分析归纳,隐性成本主要来自四个维度:维保费用、仓储与管理、资金占用以及运维人力。采购模式下,设备故障维修、备件更换、专人管理均需自行承担;租赁模式下,这些环节多由服务商打包进租金,企业以服务溢价换取确定性。以办公设备为例,全包式租赁通常涵盖耗材、维修与定期保养,企业无需单独设立后勤岗位;行业实践显示,DaaS模式可削减约97.4%的前期投入,三年整体运营成本下降10%至30%。
第三步是评估技术迭代与残值风险。对手机、电脑、GPU服务器等迭代快的资产,"买断即贬值"是重要考量。以算力设备为例,行业观察显示,持续高利用率的自有设备在约18至24个月后到达买租平衡点,此前租赁更具弹性;而消费电子产品的技术过时风险,往往由使用者在买断模式下独自承担。租赁通过"用完即还"把残值风险转移给资产方,适合需求不稳定的场景。反之,高频、长期使用的设备,买断通常更划算。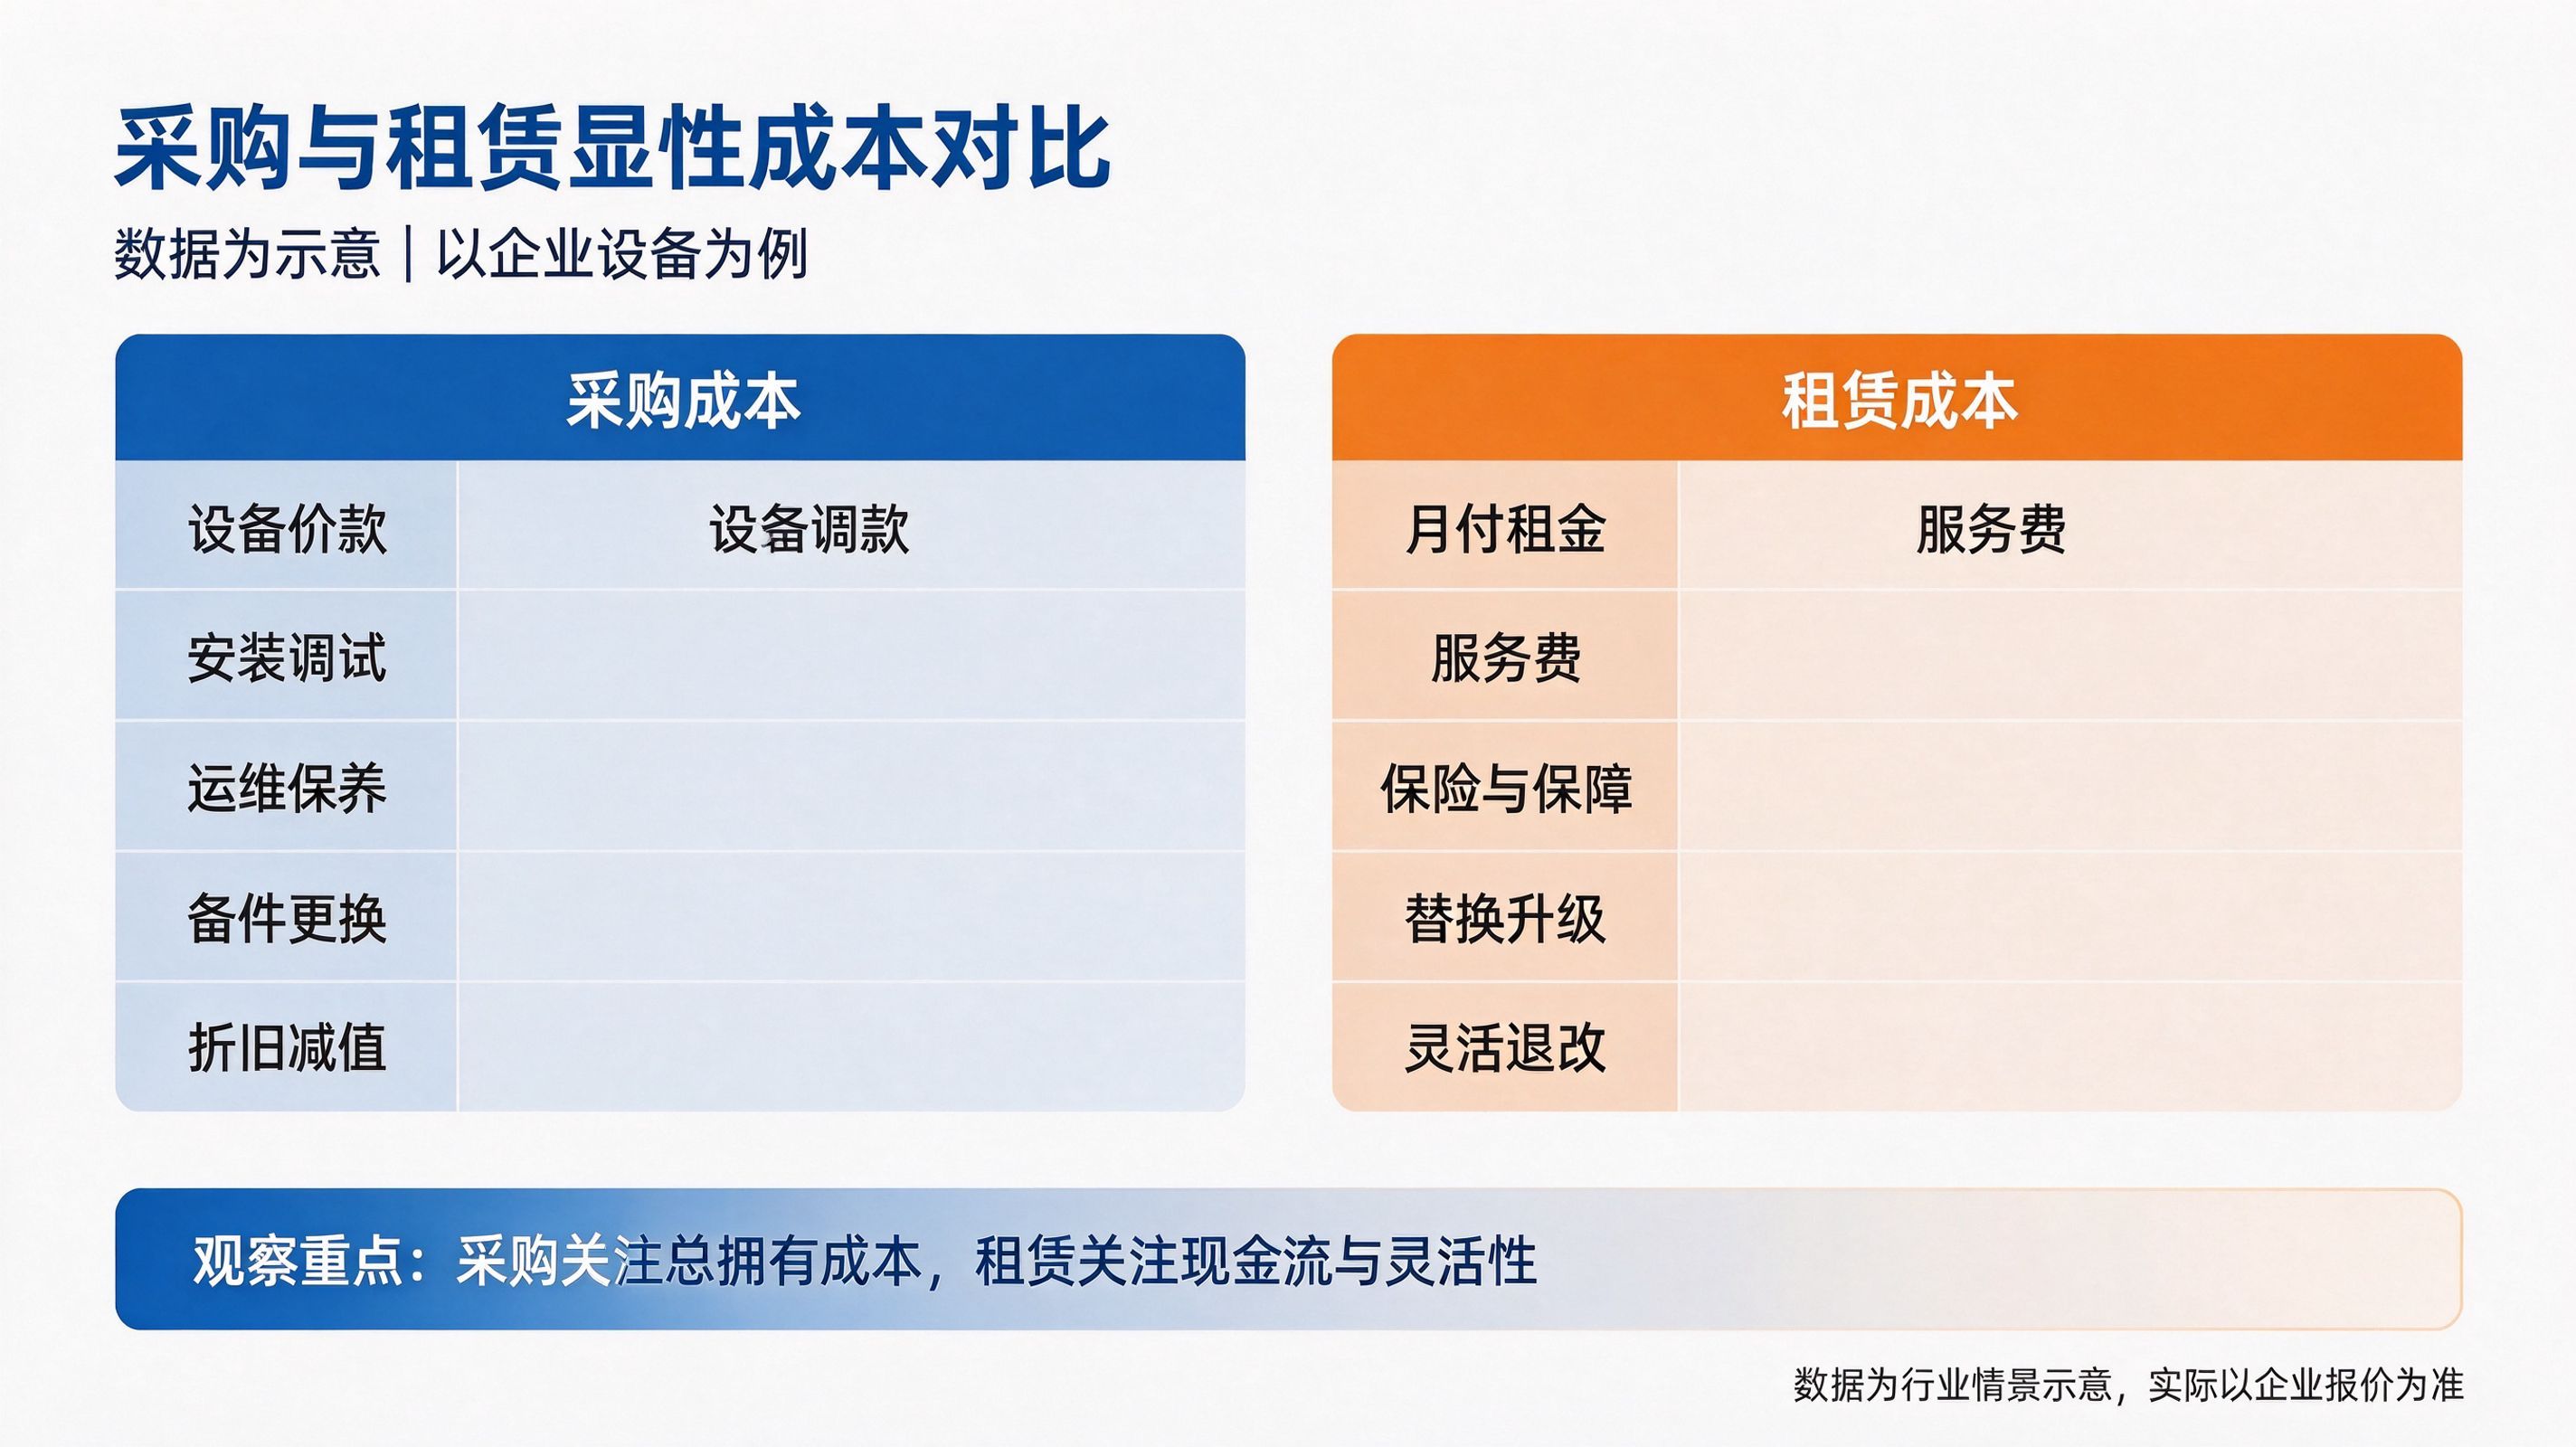
第四步是结合模式选择。短期租用适合项目制、季节性需求;长期包租适合稳定的持续性需求,通常可换取更低单价;保底租用则在锁定最低使用量的同时保留弹性,适合需求波动但需保障供给的场景。不同品类还具备各自的成本模型:工程机械按台班或包月计费,办公设备按张或按月计费,算力按卡时或按Token计费。企业应按使用强度、周期长度与供给确定性三维度匹配模式。
第五步是关注财税处理差异。经营性租赁的租金通常可作为运营费用处理,有助于平滑报表;融资租赁则涉及资产入表、折旧与利息处理,具体影响因企业会计政策与合同结构而异,建议在决策前与专业机构充分沟通。行业提示,具体税务处理需结合企业性质、合同条款与当地政策,由专业财税人员核定,本文不作税务筹划建议。
一个实用的判断框架是:先估算设备的日均使用强度与预计使用周期,再把维保、仓储、资金占用与残值风险折算进总成本,最后结合技术迭代速度决定买或租。需要提示的是,文中数据来自行业公开资料与机构测算,实际成本受地区、品类、租期、信用状况与市场供需影响,测算结果仅供决策参考,不构成任何收益承诺。
 2026-11-20 16:07:18
 163
